С чего всё началось
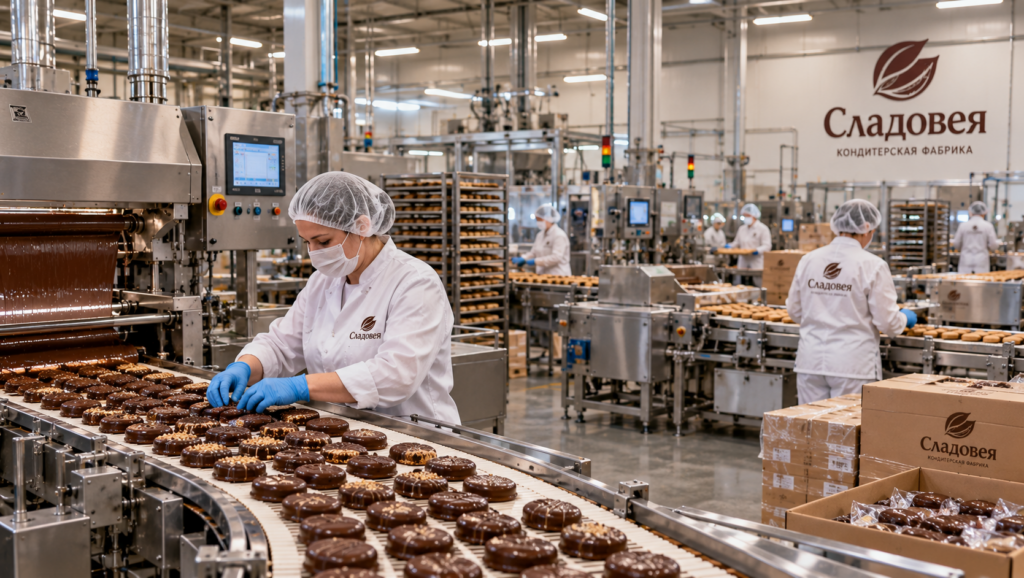
К нам обратился собственник кондитерской фабрики в Краснодарском крае.
Предприятие много лет занималось производством кондитерских изделий, имело собственные цеха, оборудование, складские помещения и налаженные каналы сбыта.
Но за внешне работающим производством скрывалась серьёзная проблема.
В последние годы кредитная нагрузка значительно выросла. Часть выручки уходила на обслуживание займов, закупки сырья требовали оборотных средств, а выплаты поставщикам приходилось постоянно переносить.
В какой-то момент стало очевидно: предприятие уже не способно самостоятельно обслуживать накопившиеся обязательства.
Перед собственником стоял тяжёлый выбор — готовиться к банкротству или попытаться продать производство, пока оно ещё работает.
Он выбрал второй вариант.
Наша задача: найти покупателя на фабрику вместе со зданиями, земельным участком и оборудованием, не допустив обесценивания актива из-за финансового кризиса.
Первый неприятный сюрприз
После знакомства с объектом мы начали разбирать финансовое состояние предприятия.
На бумаге фабрика обладала значительными активами: производственные помещения, линии выпуска продукции, склады, инженерная инфраструктура и земельный участок.
Однако часть имущества обеспечивала кредитные обязательства, а отдельные платежи уже выполнялись с задержками.
Просто разместить предложение о продаже за сотни миллионов было недостаточно.
Покупатели интересовались производством, но после первых вопросов о задолженности прекращали переговоры.
Один из потенциальных инвесторов прямо заявил, что готов обсуждать приобретение недвижимости и оборудования, но не намерен принимать на себя проблемы действующего юридического лица.
Так возникла главная дилемма: распродажа активов по частям могла остановить производство и существенно снизить общую стоимость предприятия.
Мы изменили сам предмет переговоров
Вместо стандартной презентации прибыльного бизнеса мы подготовили подробную картину активов, обязательств и сценариев приобретения.
Что сделали:
Провели анализ задолженности. Разделили банковские кредиты, обязательства перед поставщиками и текущие операционные платежи.
Оценили имущество отдельно от бизнеса. Сформировали перечень зданий, земли, производственных линий и оборудования.
Проработали юридические ограничения. Выяснили, какие активы находятся в залоге и какие согласования могут потребоваться для продажи.
Изменили круг покупателей. Вместо частных инвесторов сосредоточились на действующих производителях продуктов питания и компаниях, заинтересованных в расширении мощностей.
Теперь мы не пытались убедить инвестора, что у предприятия нет проблем.
Наоборот, открыто показывали ситуацию и объясняли, каким образом покупатель сможет приобрести производственные мощности, минимизировав риски чужих долгов.
Когда фабрика едва не остановилась
На третьем месяце возникла ситуация, которая резко осложнила работу.
Один из ключевых поставщиков ужесточил условия сотрудничества и потребовал погасить задолженность перед продолжением крупных отгрузок.
У предприятия появился риск нехватки сырья. Остановка производственной линии могла привести к срыву заказов, потере клиентов и сокращению стоимости бизнеса.
Собственник начал серьёзно рассматривать продажу отдельных активов, чтобы получить деньги быстрее.
Но мы предложили сохранить предприятие как действующее производство и параллельно с поиском покупателя подготовить временный план стабилизации.
С участием финансовых специалистов собственника начали обсуждать с основными кредиторами возможный порядок погашения обязательств после продажи.
Это не решило всех проблем, но позволило продолжить переговоры, не переходя сразу к распродаже имущества.
Покупатель, которого сначала не интересовал бренд
На пятом месяце мы вышли на производственную компанию, которая планировала увеличить собственные мощности на юге России.
Изначально инвестора интересовали только помещения и оборудование. Продукцию фабрики и её торговые марки он не рассматривал как самостоятельную ценность.
Мы организовали технический осмотр производственных линий, анализ состояния инфраструктуры и расчёт затрат на создание аналогичного комплекса с нуля.
После проверки покупатель увидел важное преимущество: приобретение действующей фабрики позволяло получить готовую производственную площадку значительно быстрее, чем строительство нового предприятия.
Переговоры стали предметными.
Но оставалась самая сложная часть — согласование условий с кредиторами и обеспечение безопасной передачи активов.
Последние три месяца — самые тяжёлые
К этому моменту инвестор был готов приобретать комплекс, но не соглашался переводить деньги, пока не был понятен порядок снятия обременений.
Кредиторы, в свою очередь, не были готовы освобождать имущество от залогов без гарантий погашения задолженности.
Получился замкнутый круг.
Мы совместно с юристами и финансовыми консультантами сторон проработали структуру расчётов, в которой часть цены направлялась на погашение согласованных обязательств, а передача активов происходила после выполнения необходимых условий.
Процесс занял несколько месяцев: проверки, согласования, корректировки документов и повторные переговоры.
В итоге стороны согласовали последовательность расчётов и передачи имущественного комплекса.
Результат
230 000 000 ₽ — стоимость продажи.
8 месяцев — срок реализации.
Краснодарский край — расположение производства.
6–8 лет — ориентировочная окупаемость.
С недвижимостью и землёй — здания и участок вошли в состав сделки.
С оборудованием — переданы производственные мощности.
Продажа позволила реализовать производственный комплекс без вынужденной распродажи его основных активов по отдельности.
Собственник получил возможность урегулировать финансовые обязательства в рамках согласованной структуры сделки, а покупатель — готовую производственную площадку с оборудованием и инфраструктурой.
Главный вывод
Когда предприятие находится под давлением кредиторов, его стоимость зависит не только от оборудования и недвижимости, но и от того, удастся ли сохранить производство до прихода покупателя.
В этом кейсе главной задачей было не скрыть финансовые трудности, а превратить проблемный актив в понятное инвестиционное предложение.
Решающими стали анализ обязательств, поиск стратегического покупателя и разработка структуры расчётов с учётом интересов кредиторов.
В результате удалось провести продажу фабрики за 230 млн рублей за восемь месяцев, несмотря на высокую долговую нагрузку.
← Все кейсы